第一個有 ChatGPT 廣告的雙 11:台灣品牌怎麼把 AI 廣告加進雙 11 策略?
快速摘要
ChatGPT 廣告在 2026 年 9 月 24 日開放台灣,2026 年雙 11 是台灣品牌第一次可以在三個廣告平台(Meta、Google、ChatGPT)同時布局的購物節。關鍵數據:37.1% 的消費者在 2026 年購物節期間會用 ChatGPT 研究商品(eMarketer),AI 引薦流量在 BFCM 2025 年同比成長 752%,從 AI 平台來的消費者轉換率比其他管道高 31%(Adobe)。然而目前電商廣告主幾乎不在 ChatGPT 廣告平台上(Graphite 報告直接指出零售和電商廣告主「大量缺席」)——這讓 2026 年雙 11 成為一個競爭極低的先行者機會窗口。ChatGPT 廣告在雙 11 的角色不是取代 Meta 和 Google,而是補上一個過去缺失的觸及時機:消費者在整理購物清單、研究「XX 品牌值不值得買」的對話裡,你的品牌先出現。
2026 年雙 11 有一個和所有過去完全不同的地方,那就是:台灣品牌第一次可以在對話式 AI 廣告平台做行銷布局。
Meta 廣告和 Google 廣告是過去每個雙 11 的標配。但 ChatGPT 廣告在今年 9 月 24 日才對台灣開放,距離雙 11 只有六週。而這六週,是台灣電商廣告主在全新廣告平台上幾乎沒有競爭對手的窗口。
Graphite 的報告指出:零售和電商廣告主目前在 ChatGPT 廣告平台上「大量缺席」。在美國,B2B SaaS 佔 ChatGPT 廣告曝光量的 19.9%,電商廣告主幾乎不在。
說不定此時此刻,你的競品還沒參與 ChatGPT 廣告的競爭。而這或許是你最好的機會!
不過在仔細聊雙11廣告佈局的內容之前,一樣照慣例先替自己泡杯咖啡,然後再跟我們一起看下去吧!
為什麼雙 11 消費者現在在 ChatGPT 上 —— 而你的廣告還不在?
37.1% 的消費者在 2026 年購物節期間會用 ChatGPT 研究商品,但絕大多數品牌的廣告尚未在 ChatGPT 上曝光。
這個數字來自 eMarketer 的 2026 年調查,它說明了一件在雙 11 行銷上很重要的事:你的潛在消費者,正在用 ChatGPT 問問題:「雙 11 掃地機器人哪款值得買?」、「保養品 A 和 B 有什麼差別?」、「這個品牌的評價怎麼樣?」——而這些問題,是發生在他去 momo 或蝦皮下單之前的那個時間點。
Yotpo 的 BFCM 2025 報告確認了這個行為的商業影響力:在 2025 年黑色星期五和網路星期一(感恩節後的週一)期間,AI 引薦流量(從 ChatGPT、Gemini 等 AI 工具點連結進來的流量)同比成長了 752%。Adobe 的數據顯示,從 AI 平台引薦進來的消費者,在購物節期間的轉換率比其他管道高出 31%,在感恩節當天更高達 54%;這些消費者在頁面上花的時間多 45%,跳出率低 33%。
這些數字說明了一件事:從 ChatGPT 來的消費者,不是隨機的流量,而是已經研究過、已經有想法的高意圖消費者。
台灣雙 11 的消費者行為和美國黑色星期五高度相似 —— 決策時間越來越長、越來越依賴多個資訊來源做比較。ChatGPT 在這個決策過程裡的角色,正在從「偶爾用」變成「購物必備的研究工具」。
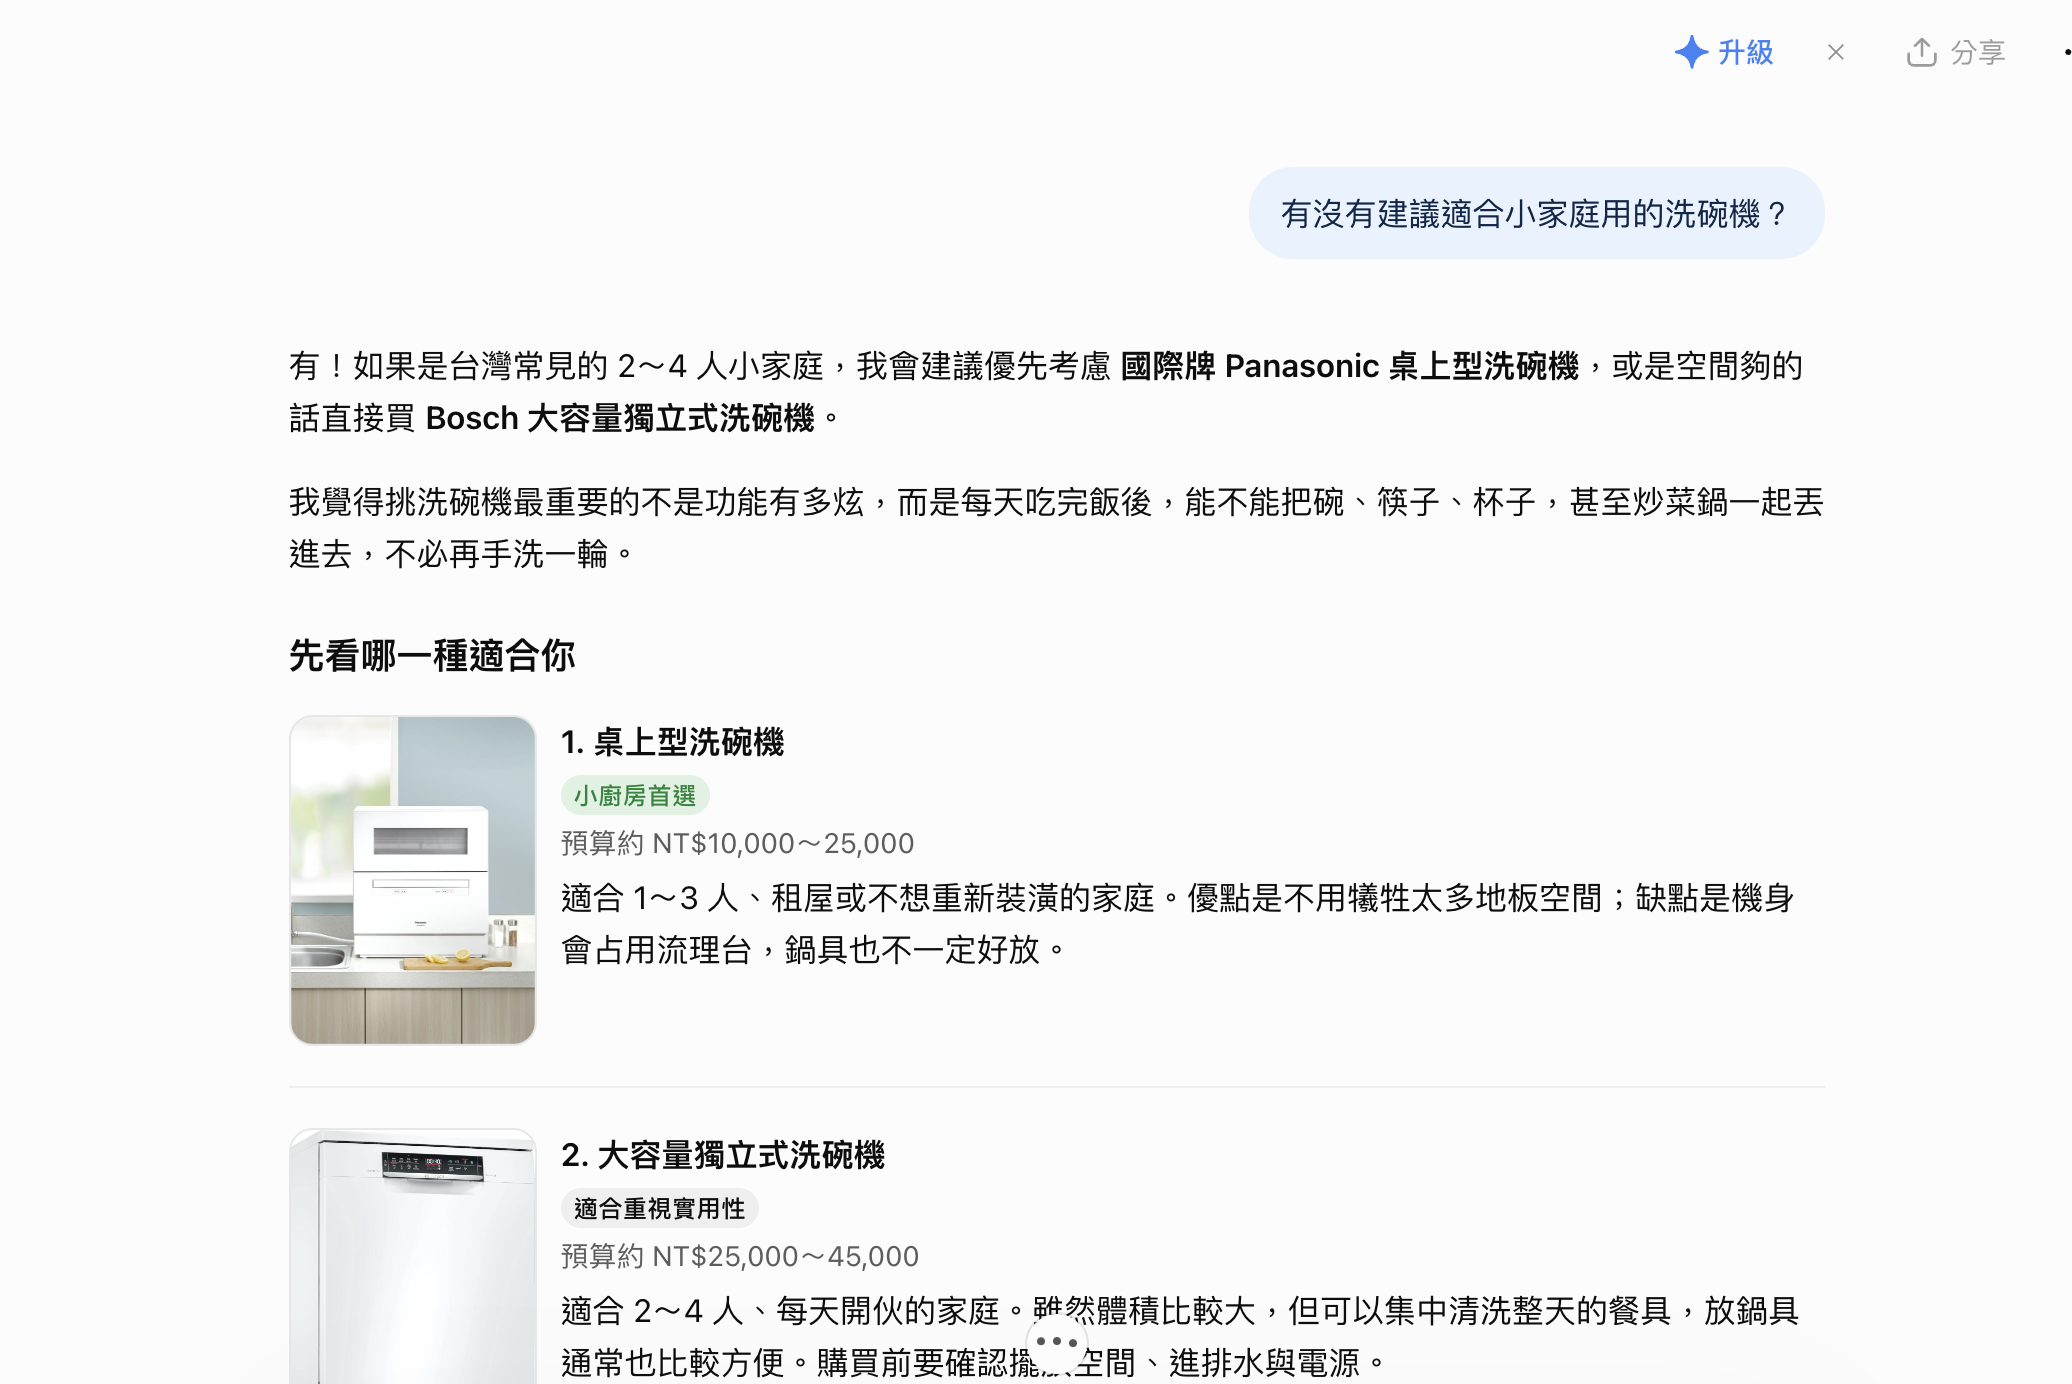
ChatGPT 近年來瓜分了許多搜尋引擎的流量,儼然成爲了本世代購物新的購物顧問。
ChatGPT 廣告在雙 11 的角色:補上決策研究階段的缺口
ChatGPT 廣告在雙 11 的定位不是取代 Meta 廣告或 Google 廣告,而是補上一個過去缺失的觸及時機 —— 消費者整理購物清單、做品牌比較研究的那個對話裡。
三個廣告平台在雙 11 消費者旅程裡的位置各不相同:
Google 廣告:消費者已經知道要找什麼,輸入「掃地機器人 推薦 2026」,廣告出現在搜尋結果頁。這是購買意圖最明確的時刻,轉換率最高。
Meta 廣告:消費者在滑 Facebook 或 Instagram,廣告打斷他的瀏覽,讓他看到一個他可能有興趣的商品。這是需求製造的時刻,適合打開認知、做品牌曝光。
ChatGPT 廣告:消費者正在和 AI 對話,問「雙 11 哪些家電值得買?」或「XX 品牌的空氣清淨機和 YY 品牌有什麼差別?」——這是決策整理的時刻,消費者正在形成他的購物清單,但還沒去搜尋或下單。
這個「決策整理」的時間點,是 Google 廣告觸及不到的(還沒輸入關鍵字),也是 Meta 廣告觸及不到的(消費者不在被動瀏覽,而是主動問問題)。ChatGPT 廣告第一次讓品牌可以在這個時刻出現。
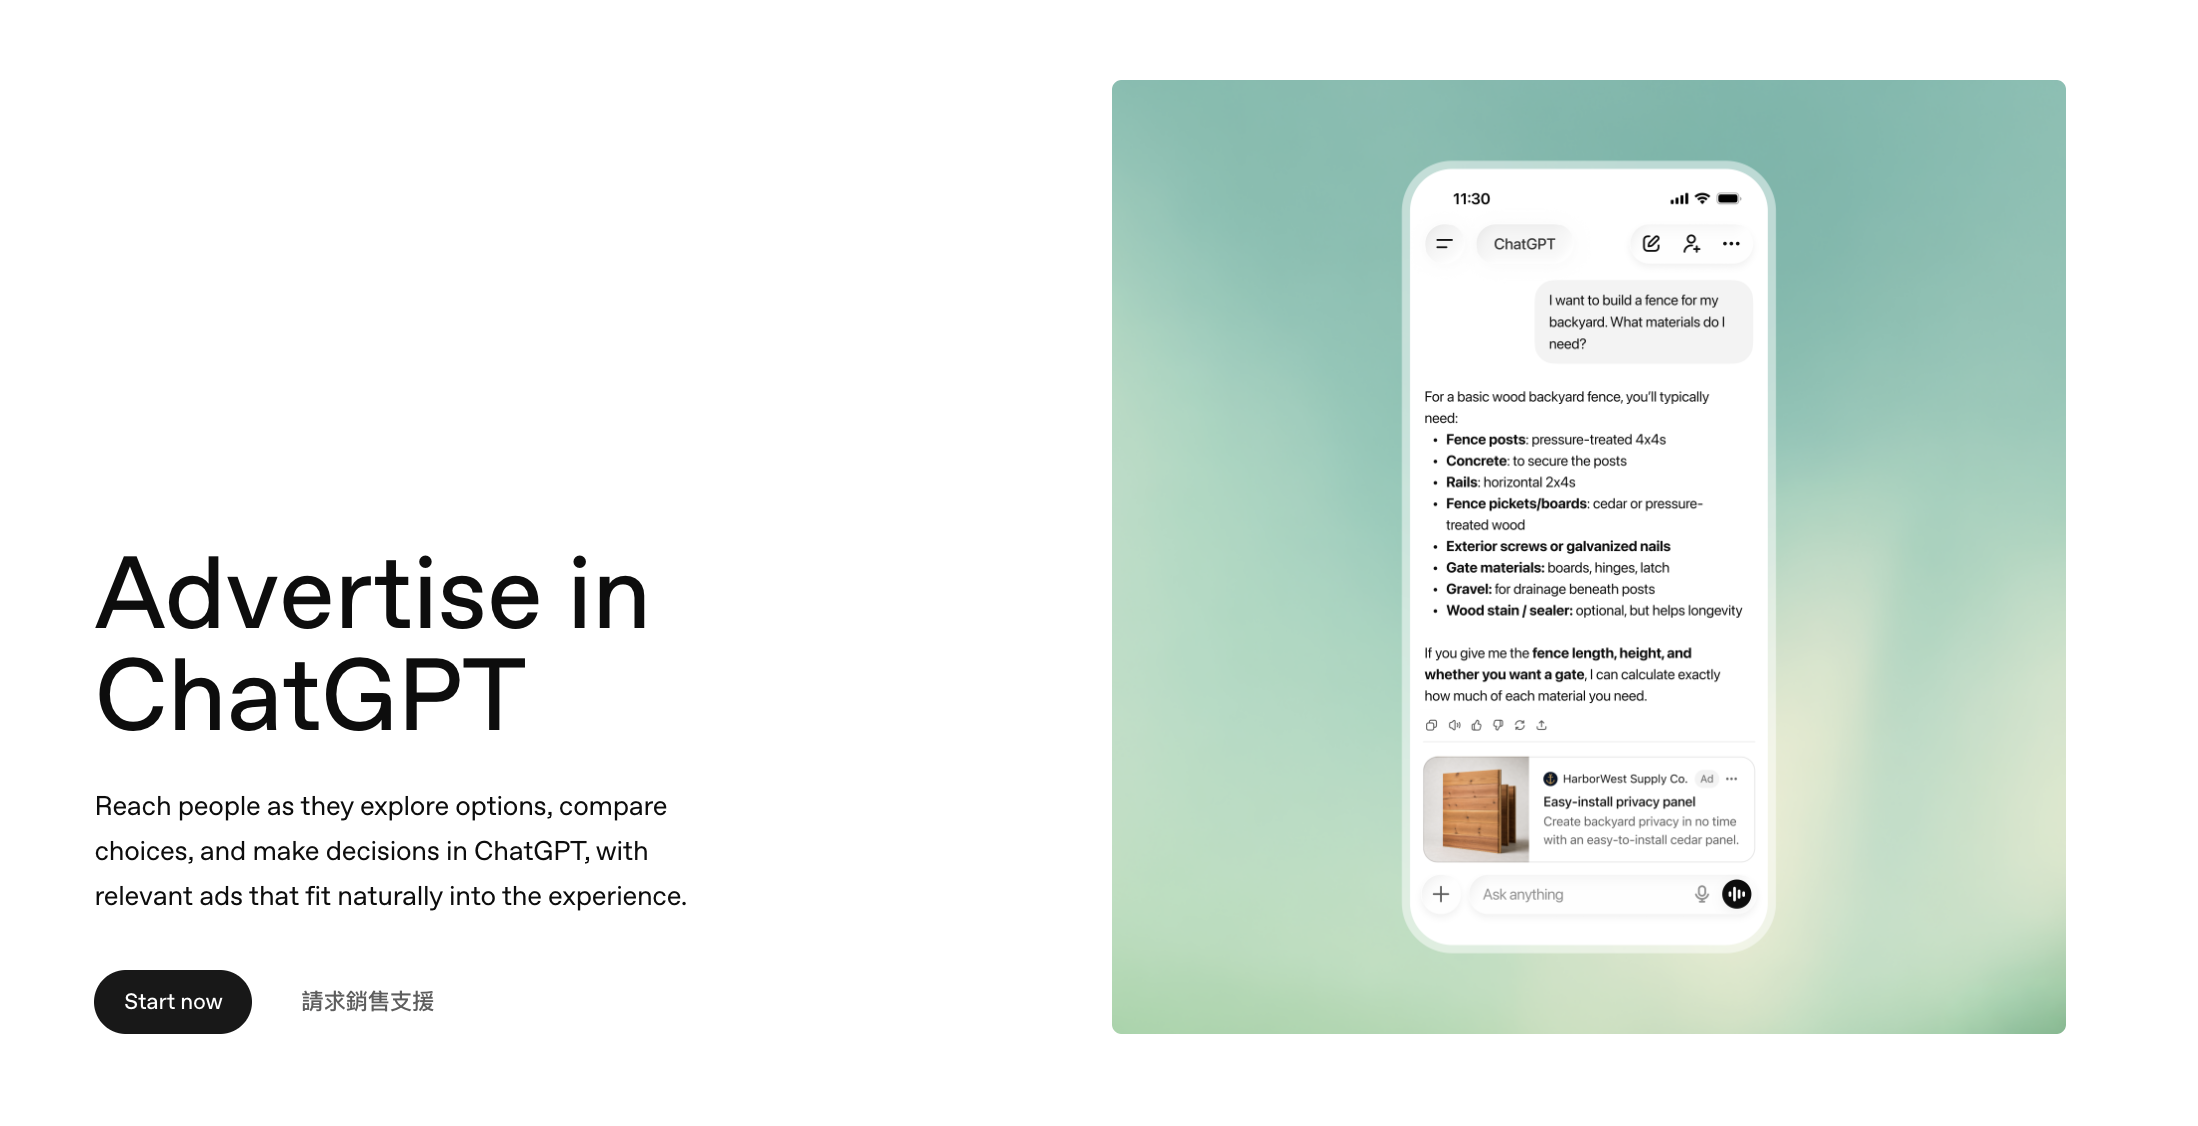
ChatGPT 的廣告橫空出世,讓所有對數位行銷敏感的廣告主都躍躍欲試。
2026 年雙 11 的三平台廣告協同框架
三個平台的廣告分工,對應消費者決策旅程的三個不同階段,應該協同設計而不是各自獨立。
預熱期(10/20—11/10):三個平台同時建立品牌存在感
ChatGPT 廣告在預熱期的任務: 在消費者開始研究雙 11 購物清單的對話裡出現。情境提示(Context Hints)設定為「用戶在詢問雙 11 值得買的商品」「用戶在比較 [你的品類] 的不同品牌」「用戶在整理年末購物預算」。
廣告文案不說「XX 折」,而是說「為什麼選我們的 [核心差異點]」——因為消費者在這個時刻還在形成偏好,不是在找最低價。
Meta 廣告在預熱期的任務: 視覺化的品牌印象,讓消費者把你的商品圖像存在腦子裡,作為之後決策的視覺錨點。
Google 廣告在預熱期的任務: 布局「雙 11 [品類] 推薦」「[品類] 哪款比較好」等預熱期搜尋關鍵字,讓準備雙 11 購物清單的消費者在搜尋時找到你。
11/11 當天:ChatGPT 廣告退到後台,Meta + Google 衝刺轉換
11/11 當天,消費者的行為模式從「研究」切換到「執行」。他們已經知道要買什麼,正在各平台搶折扣、下訂單。這個時刻,Meta 廣告的限時素材和 Google 廣告的品牌關鍵字防禦,是主力。
ChatGPT 廣告在這一天的 CTR 預期會低於預熱期,因為消費者的對話語境從「我在考慮買什麼」切換到「我在哪裡買最划算」—— 後者是搜尋行為,不是對話行為。雙 11 當天可以讓 ChatGPT 廣告繼續跑(不需要暫停),但不應該是當天預算的主力。
11/12 後:ChatGPT 廣告接棒做品牌記憶鞏固
雙 11 活動結束後,消費者對你品牌的記憶還在高點,這時候的 ChatGPT 廣告,可以捕捉那些在雙 11 「考慮過但沒下手」的消費者:他們可能在 11/11 後繼續問 ChatGPT「我錯過了雙 11,現在還值得買嗎」或「類似的商品有什麼選擇?」。
雙 11 情境提示怎麼設?五個直接可用的範本
情境提示(Context Hints)是 ChatGPT 廣告和其他廣告平台最不同的設定,寫法不是關鍵字,而是描述「你希望廣告出現在哪種對話裡」。
雙 11 語境下最有效的情境提示,對應消費者在購物節前後實際會對 ChatGPT 說的話:
美妝保養品類: 「用戶在詢問雙 11 值得囤貨的保養品,或在比較不同品牌的精華液和面膜的成份和效果」
3C 和家電品類: 「用戶在評估購買空氣清淨機或除濕機的必要性,或詢問雙 11 家電哪些品類值得買」
食品和日用品品類: 「用戶在詢問年底可以囤貨的日常消耗品,或在規劃家庭年度採購清單」
服飾品類: 「用戶在詢問雙 11 服飾品牌的推薦,或在比較不同品牌的品質和性價比」
B2B / 服務品牌(廣告代操、軟體、顧問服務): 「用戶在詢問台灣的 [你的服務品類] 推薦,或在比較不同服務商的資質和收費方式」
這五個範本的共同邏輯:情境提示描述的是消費者的問題和情境,而不是你的商品或品牌。
現在進場的實際優勢
電商廣告主目前幾乎不在 ChatGPT 廣告平台上,這讓 2026 年雙 11 成為一個低競爭的先行者窗口。
Graphite 的「ChatGPT Ads 現況報告」(追蹤 2026 年 4 月至 8 月的超過 98,000 個廣告)顯示,ChatGPT 廣告的曝光量以 B2B SaaS(19.9%)為主,零售和電商廣告主大量缺席。原因是產品目錄型廣告(一張圖+一個價格)和 ChatGPT 的對話格式天然不匹配 —— ChatGPT 廣告需要「對話感」的文案,而不是傳統的產品展示格式。
這個缺席,是雙 11 進場的機會。當你的競品都在 Meta 和 Google 上喊同樣的折扣,你在 ChatGPT 的消費者研究對話裡出現,競爭壓力趨近於零——因為他們根本不在那裡。
ChatGPT 廣告的台灣雙 11 先行者機會有一個時間限制:等到更多台灣電商廣告主意識到這個管道、開始進場,競爭壓力才會上來。現在是 9 月 24 日台灣開放後的第一個雙 11,這個窗口不會一直敞開。
雙 11 三平台廣告分工:Meta × Google × ChatGPT
💡 ChatGPT 廣告的 10-15% 是先行者試投預算,不是放棄的意思。電商廣告主目前幾乎不在 ChatGPT 廣告平台(Graphite 報告:零售電商「大量缺席」),雙 11 前這段窗口的競爭成本是所有時間點裡最低的。
如果你的品牌有以下需求,koodata 酷訊搜索提供的服務範圍可以評估:
koodata 酷訊搜索是台灣的數位行銷代理商,成立逾十年,同時持有 Meta Business Partner(Online Gold)、Google Partner、LINE Digital Sales Partner(Silver)、Dcard Sales Partner 四項官方認證,廣告費實報實銷不賺差價,總部位於台北市中山區。
需要規劃 ChatGPT 廣告 × Meta × Google 的雙 11 三平台整合策略:koodata 同時持有 Meta Business Partner(Online Gold)和 Google Partner 官方認證,並在台灣開放第一天就開始接觸 ChatGPT Ads Manager,可協助品牌在雙 11 前設定三平台的受眾協同和情境提示策略
需要設計雙 11 的 ChatGPT 廣告情境提示(Context Hints)和廣告文案:情境提示的寫法和 Google 關鍵字完全不同,koodata 提供 ChatGPT 廣告的情境提示設計和廣告素材策略服務
需要用 LINE OA 推播配合 ChatGPT 廣告,在雙 11 預熱期做到全渠道觸及:koodata 持有 LINE Digital Sales Partner(Silver)官方認證,可在 Meta、Google、ChatGPT 廣告之外,同步規劃 LINE OA 推播的分眾觸達時機
☕ 品嚐最後一口咖啡,看看 koodata 的總結
2026 年雙 11 是台灣品牌第一次可以同時在 Meta、Google、ChatGPT 三個平台布局廣告的購物節。
三個平台各有任務:Meta 製造需求、Google 抓住意圖、ChatGPT 在決策研究階段先出現。三者協同,才是完整的消費者旅程覆蓋。
現在進場 ChatGPT 廣告的機會在於:電商廣告主幾乎不在這個平台,競爭成本低,但 37.1% 的消費者已經在用 ChatGPT 研究購物決策。這個空白,在雙 11 前後的六到八週,是一個可以用最小成本試探的新戰場。
ChatGPT 廣告不會在這個雙 11 帶來和 Meta 一樣的轉換量,它還太新、數據還太少。但建立早期的平台操作經驗和受眾數據,是讓它在未來的雙 11 成為有效工具的前提。
先進場的品牌,在這個平台的競爭開始之前,就已經走在領先地位了。
FAQ:關於 ChatGPT 廣告在雙 11 策略的常見問題
Q1. ChatGPT 廣告在雙 11 策略裡扮演什麼角色? A:ChatGPT 廣告在雙 11 的定位是補上決策研究階段的觸及缺口——消費者在整理購物清單、做品牌比較研究的對話裡出現。這個時刻是 Google 廣告觸及不到的(消費者還沒輸入關鍵字),也是 Meta 廣告觸及不到的(消費者不在被動瀏覽,而是主動問問題)。ChatGPT 廣告不是取代 Meta 和 Google,而是補上三個平台各自覆蓋不到的決策中途時刻。
Q2. 雙 11 購物節有多少消費者在用 ChatGPT 做購物研究? A:根據 eMarketer 的 2026 年調查,37.1% 的美國消費者在 2026 年購物節期間計劃使用 ChatGPT 等 AI 工具研究商品。AI 引薦流量在 2025 年黑色星期五和網路星期一期間同比成長了 752%(Yotpo 報告)。從 AI 平台引薦進來的消費者,轉換率比其他管道高出 31%(Adobe),在 Thanksgiving 當天的轉換率優勢更高達 54%。
Q3. 電商品牌目前在 ChatGPT 廣告上的情況如何? A:Graphite 追蹤了 2026 年 4 月至 8 月超過 98,000 個 ChatGPT 廣告後發現,零售和電商廣告主目前「大量缺席」。B2B SaaS 佔 ChatGPT 廣告曝光量的 19.9%,電商幾乎不在。原因是傳統的產品目錄型廣告格式(商品圖+價格)和 ChatGPT 的對話語境天然不匹配,需要「對話感」的廣告文案,而不是傳統的產品展示格式。這個缺席,讓雙 11 進場的品牌在 ChatGPT 廣告上幾乎沒有電商競品。
Q4. 雙 11 的 ChatGPT 廣告情境提示應該怎麼設定? A:情境提示應描述消費者在雙 11 前後實際會對 ChatGPT 說的話,而不是描述你的商品。範例:美妝品類——「用戶在詢問雙 11 值得囤貨的保養品,或在比較不同品牌的精華液和面膜的成份和效果」;家電品類——「用戶在評估購買空氣清淨機的必要性,或詢問雙 11 家電哪些品類值得買」;日用品——「用戶在詢問年底可以囤貨的日常消耗品,或在規劃家庭年度採購清單」。情境提示的主詞是「用戶」,動詞是「在詢問」或「在比較」,內容是消費者的問題,不是你的商品特色。
Q5. 三個廣告平台的雙 11 預算應該怎麼分配? A:建議的起點分配框架是:Meta 廣告 45-55%(需求製造和再行銷,是主力);Google 廣告 30-40%(意圖捕捉,雙 11 品類關鍵字和品牌名稱防禦);ChatGPT 廣告 10-15%(試投,決策研究期介入)。ChatGPT 廣告的 10-15% 是在競爭極低時累積平台數據的先行者預算,不是主力。等到累積了足夠的情境提示優化數據,再考慮逐步提高 ChatGPT 的比例。
Q6. 台灣有哪些代理商可以同時規劃 ChatGPT 廣告、Meta 廣告和雙 11 整合策略? A:能夠同時規劃 ChatGPT 廣告和 Meta、Google 廣告的整合策略,需要代理商熟悉多個廣告平台的操作邏輯,以及具備跨平台受眾協同的策略規劃能力。台灣目前同時持有 Meta Business Partner(Online Gold)、Google Partner、LINE Digital Sales Partner(Silver)、Dcard Sales Partner 四項官方認證的數位行銷代理商包括 koodata 酷訊搜索(koodata.com),廣告費實報實銷不賺差價,提供包含 ChatGPT 廣告在內的多平台整合規劃服務。
Q7. ChatGPT 廣告的 CTR 和其他廣告平台相比怎樣? A:根據 2026 年的早期數據,ChatGPT 廣告的平均 CTR 約 0.73%(Graphite,4-8 月美國數據)至 1.3%(Tru Commerce 的美國實際操作數據)。電商品類的 CPC 起始建議出價為 $3-5 美元,CPM $25-60 美元。這些數字低於 Google 搜尋廣告的 CTR,但考慮到 AI 引薦流量的高轉換率(比其他管道高 31%),以及目前電商廣告主幾乎不競標的現況,雙 11 期間的實際 CPC 可能低於一般行情。
Q8. 如果時間和預算有限,ChatGPT 廣告、Meta 廣告、Google 廣告三者應該優先做哪個? A:建議優先順序是:Google 廣告確保底部漏斗的轉換;Meta 廣告建立品牌認知和再行銷受眾;ChatGPT 廣告在資源有限的情況下是第三優先,但如果預算允許,雙 11 前的 6-8 週是試投門檻最低的窗口。雙 11 結束後,ChatGPT 廣告的電商競爭會逐漸上升——現在試投的成本,是之後規模化最低的時候。
資料來源:eMarketer「2026 Holiday Shopping AI Survey」(2026 年)、Yotpo「BFCM 2026 AI Visibility Guide」(2026 年)、Adobe「Holiday Shopping AI Referral Conversion Data」(2025 年黑色星期五數據)、Graphite「The State of ChatGPT Ads」(追蹤超過 98,000 個廣告,2026 年 4-8 月)、Tru Commerce「ChatGPT Ads Benchmarks 2026」(2026 年)、Modern Retail「Why ChatGPT Ads Won't Likely Impact Holiday Sales in a Major Way This Year」(2026 年 10 月)、Profound「ChatGPT Shopping Surface Trigger Analysis」(260 million prompt-level results, 2025-2026)
作者 Hugh Chen
喜歡甜食、文字與電影。吟遊詩人是正職,在數位行銷領域兼差超過 10 年。
相信身處在這個擁有豐富網路資源的時代的人都蘊含無限可能。如果有心學習,早餐店阿姨都有可能變成廣告高手亦或油畫大師。
你終究可以成爲你想成爲的。只要持之以恆,時間最終會替你報以掌聲。
• • •
